認定経営革新等支援機関|株式会社Animato
【令和7年度版】先端設備等導入計画とは?固定資産税が最大1/4になる制度をわかりやすく徹底解説
「補助金が採択されたので、新しい機械を入れたい」「設備は入れたいけれど、買った後にかかる固定資産税が重い」「従業員の給料を上げたいが、設備投資との両立は厳しい」——そんな社長さんにこそ知ってほしいのが先端設備等導入計画です。
これは、新しく設備を導入する前に市区町村へ計画を出して認定を受けると、その設備にかかる固定資産税が安くなる制度です。補助金で設備を導入する場合や、自己資金・融資で新たに設備を導入する場合に、あわせて申請することで税制優遇を受けられます。
・固定資産税が3年間 1/2(賃上げ方針が3%以上なら5年間 1/4)になる
・補助金を使う設備でも、新たに導入する設備でも申請できる(要件を満たす場合)
・ただし設備を買う前(認定前)に申請しないと使えない
本記事では、中小企業庁の「先端設備等導入計画 策定の手引き(令和7年度税制改正後・令和7年4月版)」をもとに、制度の概要、対象者、要件、固定資産税の軽減措置、申請の流れ、注意点までを初めての方にもわかりやすく解説します。
1. 先端設備等導入計画とは
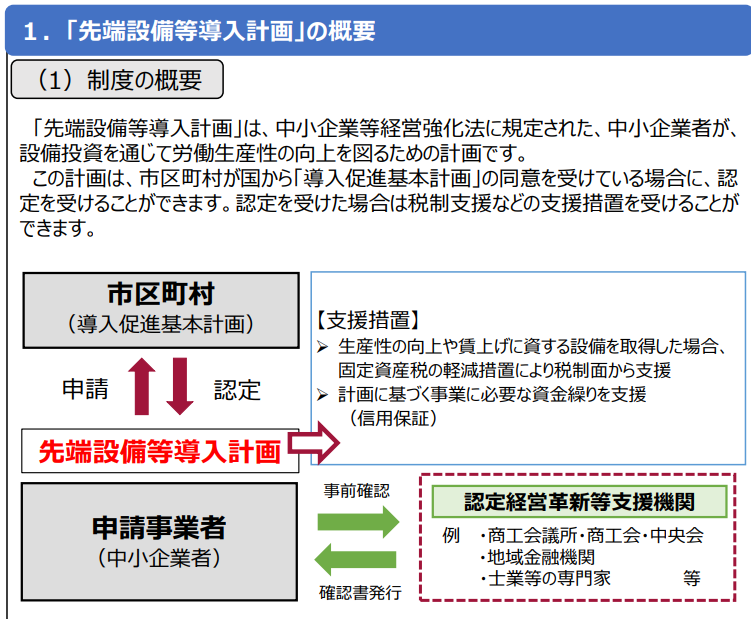
先端設備等導入計画は、中小企業等経営強化法に規定された、中小企業者が設備投資を通じて労働生産性の向上を図るための計画です。市区町村が国から「導入促進基本計画」の同意を受けている場合に、計画の認定を受けられます。
認定されると、次の2つの支援を受けられます。
- 税制支援:生産性向上や賃上げに資する設備について、固定資産税の特例措置
- 金融支援:民間金融機関の融資に対する信用保証の支援
「支援措置」とは?
国や市区町村が、頑張って設備投資をする中小企業を助けてくれる「応援メニュー」全体のことです。先端設備等導入計画の認定を受けると、主に次の2つの応援(支援)を受けられます。
- 税金面での応援(=税制措置/税制支援)
- 資金繰り面での応援(=金融支援:信用保証の別枠など)
2. 制度利用の3つのポイント
ポイント1:導入促進基本計画の同意を受けた市区町村が対象
設備を新たに導入する市区町村が「導入促進基本計画」の同意を受けている必要があります。対象業種や地域が限定されている場合もあるため、事前に市区町村へ確認しましょう。
ポイント2:認定経営革新等支援機関の事前確認が必須
商工会議所・商工会・中央会、士業、地域金融機関などの認定経営革新等支援機関に、あらかじめ計画の確認を受けてから市区町村に申請します。
ポイント3:認定後に支援措置を受けられる
認定後、税制措置や金融支援を活用しながら、生産性向上と賃上げに取り組みます。
3. 対象となる中小企業者の範囲
個人事業主(開業届提出済み)、会社(有限会社・士業法人を含む)、企業組合・協業組合・事業協同組合などが対象です。業種ごとの規模要件は次のとおりです。
| 業種 | 資本金・出資総額 | 常時使用する従業員数 |
|---|---|---|
| 製造業その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業 | 5千万円以下 | 50人以下 |
| サービス業 | 5千万円以下 | 100人以下 |
| ゴム製品製造業(一部除く) | 3億円以下 | 900人以下 |
| ソフトウエア業・情報処理サービス業 | 3億円以下 | 300人以下 |
| 旅館業 | 5千万円以下 | 200人以下 |
※資本金の額または従業員数のいずれかを満たせば対象です。税制支援は規模要件が異なります(後述)。
4. 計画の要件:労働生産性を年平均3%以上向上
計画では、一定期間(3年・4年・5年)内に、基準年度(直近の事業年度末)比で労働生産性を年平均3%以上向上させる目標を立てます。
労働投入量は、労働者数、または労働者数×1人当たり年間就業時間です。
計画期間内の向上率 ≧ 計画年数 × 3%(3年計画なら9%以上)
計画書に記載する主な内容
- 先端設備等導入の内容(事業内容・実施時期・労働生産性の目標)
- 先端設備等の種類および導入時期
- 必要な資金の額と調達方法
- 雇用に関する事項(賃上げ方針を従業員に表明した旨)
対象設備は、機械装置、測定工具・検査工具、器具備品、建物附属設備、ソフトウェアです(市区町村の導入促進基本計画で異なる場合があります)。
5. 固定資産税の軽減措置(1/2・最大1/4)
「税制措置(税制支援)」とは?
上記の応援メニューのうち、「固定資産税を安くしてあげるよ」という特例のことです。次の条件を満たすと、新規取得設備にかかる固定資産税の課税標準が、賃上げ方針(1.5%以上)を表明した場合は3年間「1/2」、3%以上の賃上げ方針を表明した場合は最大で5年間「1/4」に軽減されます。
軽減の内容は次のとおりです。
| 賃上げ方針 | 軽減内容 | 期間 |
|---|---|---|
| 雇用者給与等支給額 1.5%以上 | 課税標準 1/2 | 3年間 |
| 雇用者給与等支給額 3%以上 | 課税標準 1/4 | 5年間 |
税制の適用要件
- 適用期間:令和7年4月1日〜令和9年3月31日に取得
- 対象者:資本金1億円以下の法人、または資本金等を有しない法人・個人で常時使用従業員数1,000人以下(大規模法人からの出資割合が大きい法人は除く)
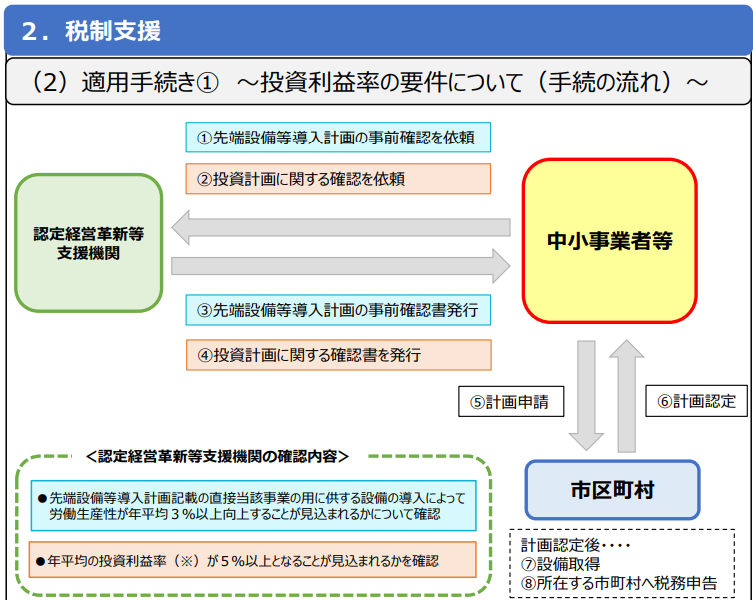
- 投資利益率:年平均5%以上が見込まれ、認定経営革新等支援機関の確認を受けた投資計画に記載された設備であること
| 設備の種類 | 最低価額(1台・1基または一の取得価額) |
|---|---|
| 機械装置 | 160万円以上 |
| 工具 | 30万円以上 |
| 器具備品 | 30万円以上 |
| 建物附属設備 | 60万円以上(家屋と一体で課税されるものは対象外) |
※償却資産として課税されるものに限ります。ソフトウェアは固定資産税の課税対象ではないため、税制の対象外です。
6. 投資利益率5%以上の計算方法
計算の3つのポイント
- ソフトウェアなど税制対象外の設備も含めて計算する
- 決算値そのものではなく、設備投資による変化額(増減額)の見込みを使う
- 投資年度の翌年度以降3ヶ年度の平均で投資効果を見る
手引きの計算例(単位:千円)
設備投資額111,000千円(機械装置60,000、器具備品20,000、ソフトウェア1,000、建物附属設備30,000)の場合:
| 項目 | 1年度後 | 2年度後 | 3年度後 |
|---|---|---|---|
| 営業利益の増加 | 3,500 | 5,500 | 7,000 |
| 減価償却費の増加 | 1,000 | 1,000 | 1,000 |
| 営業利益+減価償却費 | 4,500 | 6,500 | 8,000 |
3年度平均は約6,333千円。6,333 ÷ 111,000 = 約5.7%となり、要件の5%以上を満たします。
7. 賃上げ方針の表明
税制支援を受けるには、計画の新規申請時に賃上げ方針を位置づける必要があります。
- 雇用者給与等支給額を、申請事業年度またはその翌事業年度に、直前事業年度比で1.5%以上(または3%以上)増加させる方針を策定し、従業員に表明(従業員代表のみでも可)
- 認定申請書にその旨を記載し、表明を証する書面(従業員代表者の署名または記名・押印)を添付
- 市区町村が賃上げ方針を位置づけた計画を認定
・雇用者給与等支給額:全ての国内雇用者への給与等の支給額(パート・アルバイトを含む)
・役員やその特殊関係者、派遣社員・請負労働者の費用、退職金は含まれません。
8. 申請の流れと必要書類
- 事前確認:市区町村が導入促進基本計画を策定しているか確認し、スケジュールを確認
- 計画の作成:認定経営革新等支援機関に計画の確認、投資計画の確認を依頼(賃上げ方針は従業員に説明)
- 申請:設備の所在地を管轄する市区町村へ申請
- 認定:認定書が交付される
- 設備取得・税務申告:税務申告時に確認書・認定書等の写しを添付
新規申請の必要書類
- 認定申請書(様式第22)
- 認定経営革新等支援機関による事前確認書
- その他、市区町村長が必要と認める書類
- 返信用封筒(A4の認定書を折らずに返送できるもの)
- 【税制措置を受ける場合】投資計画に関する確認書、賃上げ方針を表明したことを証する書面
投資計画の確認には、貸借対照表・損益計算書(直近1年分)、設備の見積書、売上や利益の増加根拠となる資料などが必要です。
既に取得した設備を対象とする計画は認定されません(特例はありません)。支援機関の確認や市区町村の審査には時間がかかるため、余裕を持って準備しましょう。
9. リース・変更申請・金融支援
所有権移転外リースの場合
固定資産税を負担するリース会社が特例を利用し、軽減分をリース料の減額で還元する仕組みです。リース契約見積書と、(公社)リース事業協会が確認した固定資産税軽減計算書が必要です。
変更申請
設備の追加取得など計画を変更する場合は、認定した市区町村の変更認定が必要です(様式第23)。取得金額の若干の変更や代表者の交代など、軽微な変更は不要です。
金融支援(信用保証の別枠)
| 保証の種類 | 通常枠 | 別枠(追加) |
|---|---|---|
| 普通保険 | 2億円(組合4億円) | 2億円(組合4億円) |
| 無担保保険 | 8,000万円 | 8,000万円 |
| 特別小口保険 | 2,000万円 | 2,000万円 |
活用する場合は、計画の提出前に信用保証協会などへ相談してください。認定を受けても、融資・保証が必ず受けられるわけではありません。
10. よくある質問(FAQ)
Q. 設備を先に買ってしまいました。申請できますか?
A. できません。認定後に取得した設備が対象です。
Q. 賃上げ方針は後から追加できますか?
A. 新規申請で賃上げ方針を位置づけていることが前提です。変更申請で3%以上に変更する場合でも、変更前に取得した設備の軽減率は変更前のままです。
Q. 認定されれば必ず税制優遇を受けられますか?
A. いいえ。取得価額や中古資産でないことなど、税務上の要件も満たす必要があります。
Q. 誰に相談すればよいですか?
A. 認定経営革新等支援機関です。検索システム(認定経営革新等支援機関 検索システム)でも探せます。
11. 先端設備等導入計画のご相談は株式会社Animatoへ
株式会社Animatoは認定経営革新等支援機関です。事前確認書・投資計画に関する確認書の発行をはじめ、計画の作成から申請までを支援します。「自社は対象になるのか」「投資利益率5%を満たせるか」といった段階から、お気軽にご相談ください。
先端設備等導入計画・固定資産税の軽減に関するご相談はこちら
お問い合わせフォームへ出典:中小企業庁「先端設備等導入計画 策定の手引き(令和7年度税制改正後)令和7年4月版」。手引きは予告なく修正されることがあるため、申請前に必ず中小企業庁HPの最新版および申請先市区町村の案内をご確認ください。本記事は一般的な情報提供であり、個別の税務判断を保証するものではありません。