

「機械やシステム構築をしたけど、税金はどうなる?」「補助金をもらうと、逆に税金がかかるって本当?」設備投資を考えるとき、こうした疑問を持ったことはありませんか? この記事では、中小企業が使える税制優遇を、専門用語をできるだけ使わずに解説します。
目次
1. 設備を買ったとき、経費はどうなる?
設備は、買った年に全額を経費にできるわけではありません。使える期間(耐用年数)に分けて、少しずつ経費にします。これを減価償却といいます。
たとえば1,000万円の機械でも、初年度に経費にできるのは一部だけです。そのため「現金はたくさん出ていくのに、税金はあまり減らない」という状態になりがちです。
税制優遇は、この負担を軽くするための仕組みです。
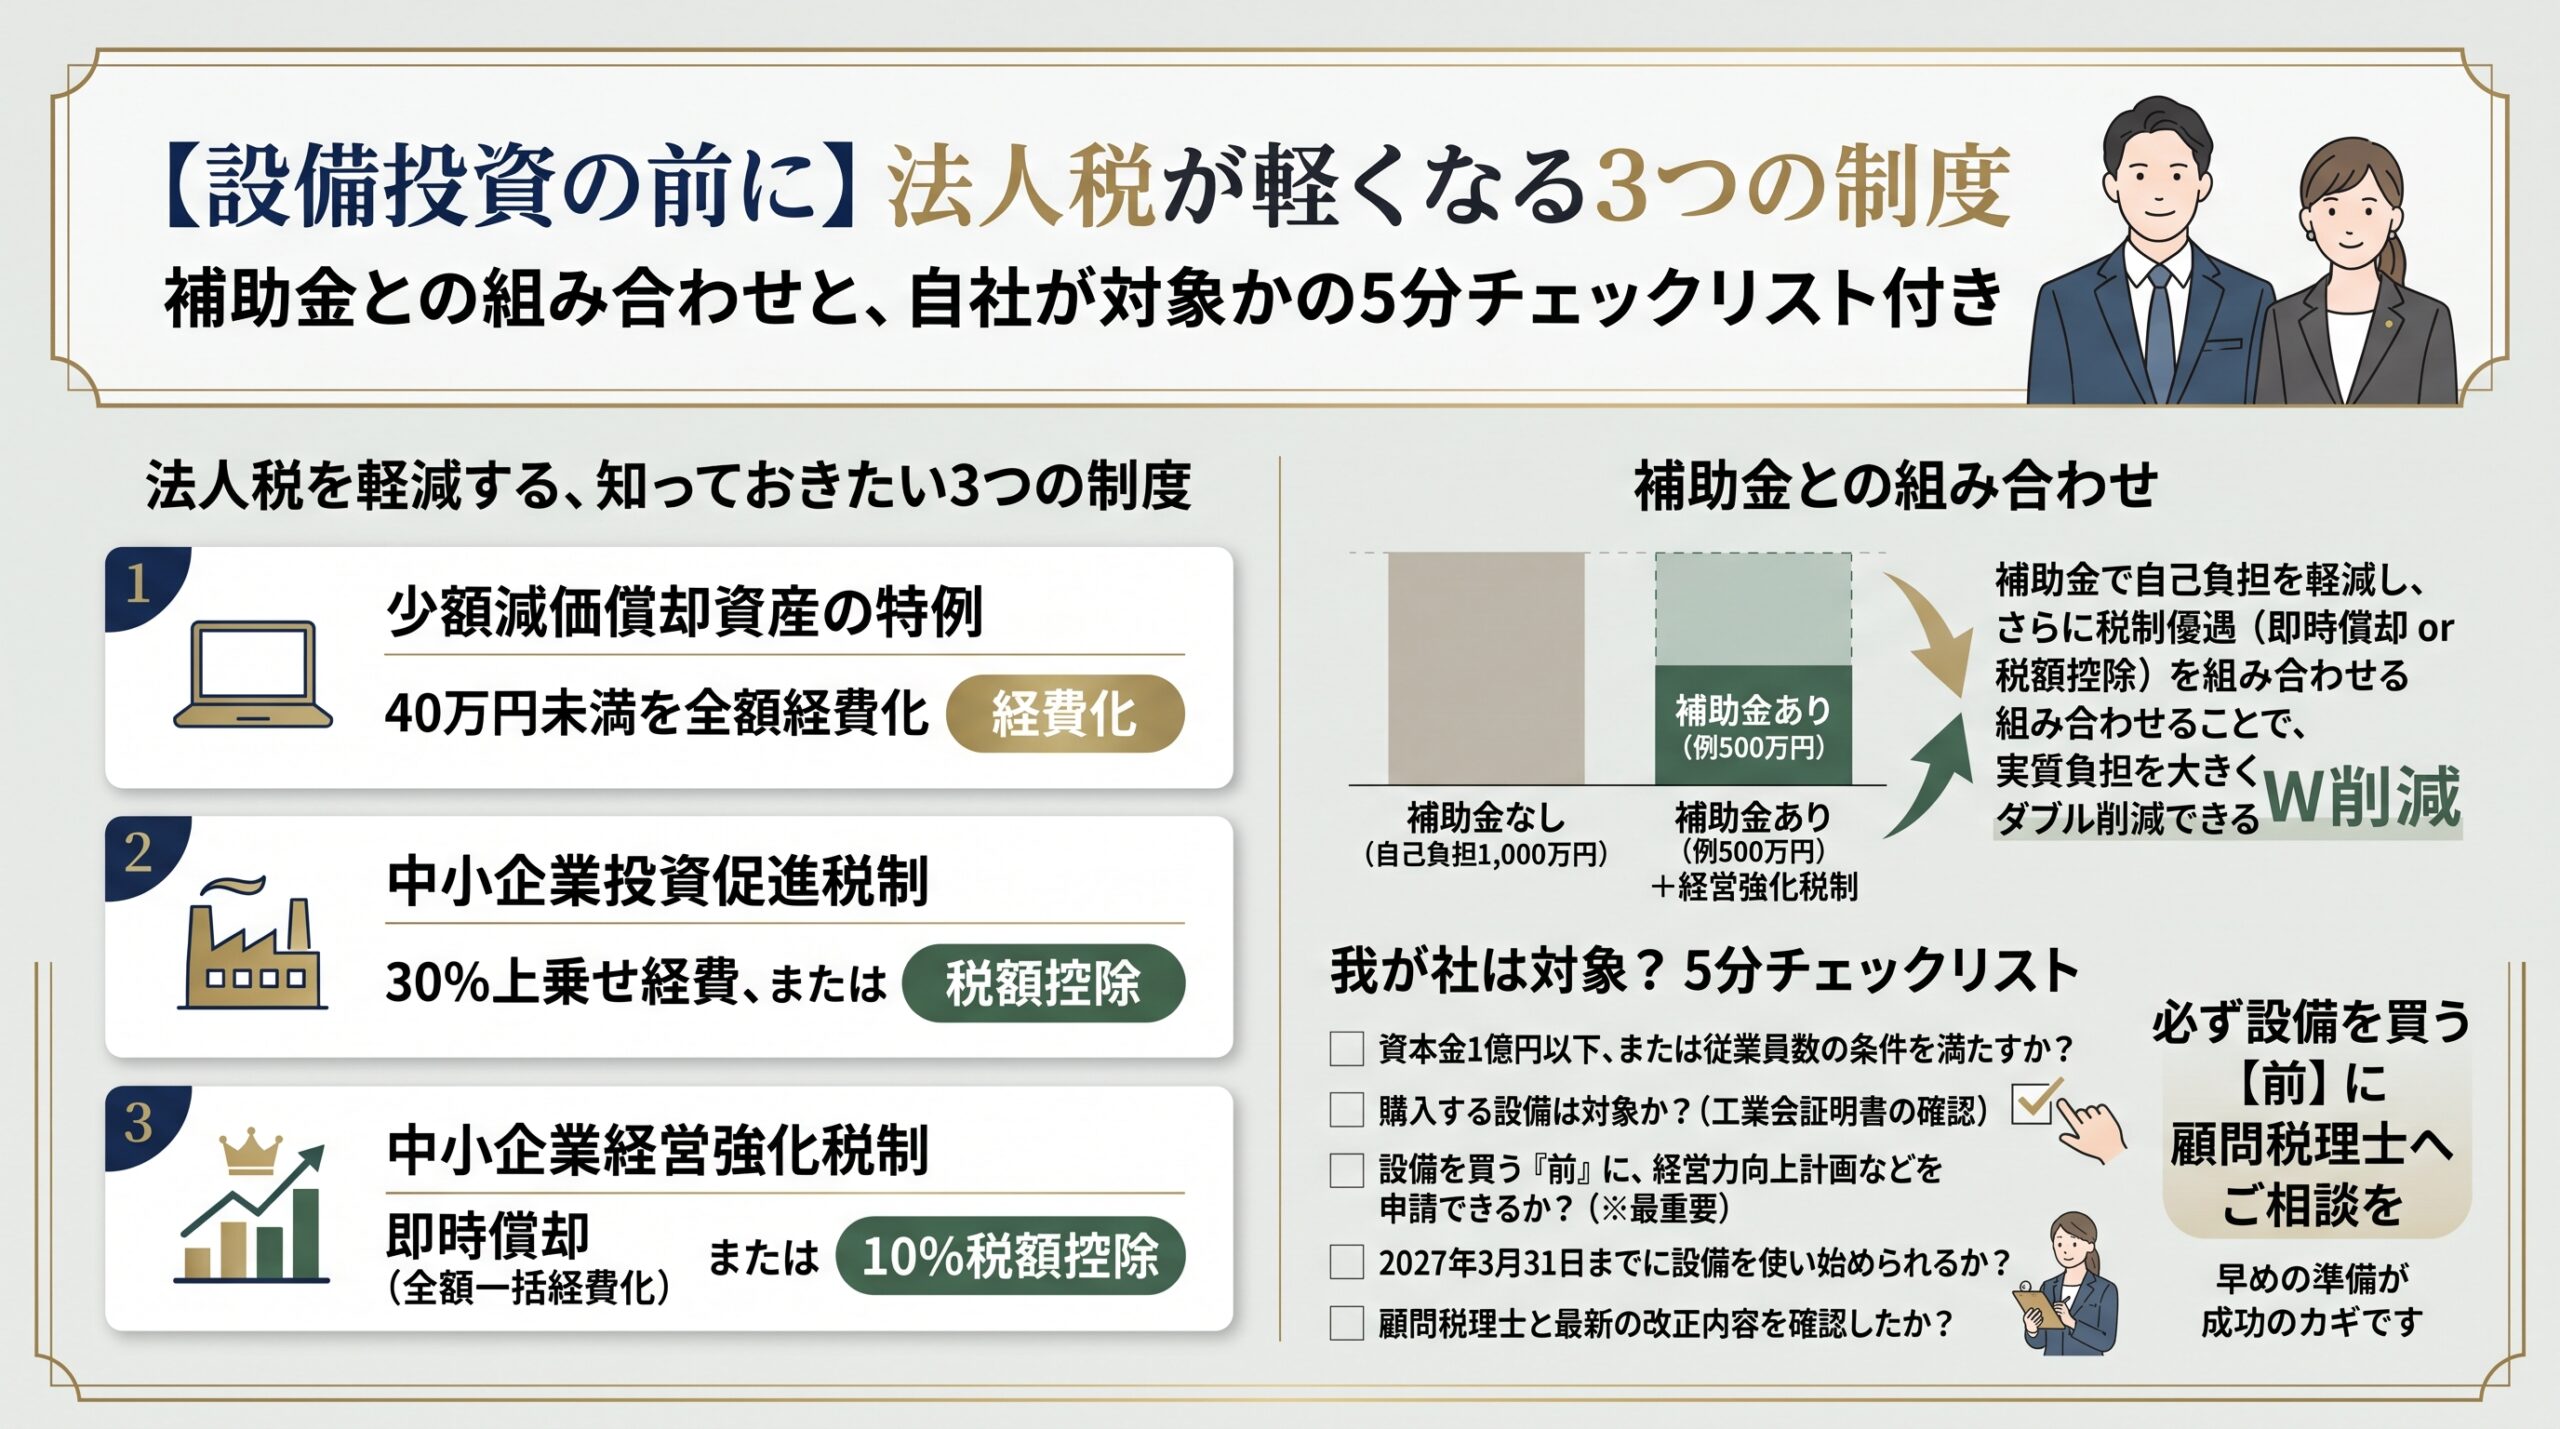
2. 知っておきたい3つの制度
① 少額減価償却資産の特例(40万円未満)
40万円未満の設備を、買った年に全額経費にできます(令和8年度改正で、30万円未満から引き上げ)。パソコンや小型機器向けです。従業員400人超の会社は対象外で、年間の合計上限などもあります。
② 中小企業投資促進税制
一定規模以上の機械などを買ったとき、取得価額の30%を上乗せで経費にできる制度です(資本金3,000万円以下なら税額控除7%も選べます)。計画の認定は不要で、使いやすいのが特長です。
③ 中小企業経営強化税制(いちばん強力)
国の認定を受けた「経営力向上計画」に沿って設備を買うと、次のどちらかを選べます。
- 即時償却:買った年に取得価額の全額を経費にできます。
- 税額控除:取得価額の10%(資本金3,000万円超〜1億円以下は7%)を、法人税額から直接引けます。
ここで注意したいのが、2つの違いです。
- 即時償却は「税金の先送り」です。初年度の税金は大きく減りますが、翌年以降の経費は減ります。利益が大きい年に使うと効果的です。
- 税額控除には上限があります。控除できるのは法人税額の20%までです。超えた分は翌年度に繰り越せますが、利益が小さい会社は使い切れないことがあります。
3. 設備投資の「負担感」を比べてみる
1,000万円の設備を買う場合のイメージです。
【ケースA】補助金なし・税制も使わない
- 自己負担は1,000万円です。
- 経費になるのは毎年少しずつなので、初年度の節税効果は小さめです。
【ケースB】補助金なし+経営強化税制
- 自己負担は1,000万円のままです。
- 即時償却なら、初年度に1,000万円を全額経費にできます。
- 税額控除なら、最大100万円(10%の場合)を法人税から引けます。
- 税負担は、ケースAよりぐっと軽くなります。
※法人税の控除は翌年に繰り越せます。
【ケースC】補助金あり(例:500万円)+経営強化税制
- 補助金で自己負担が約500万円に減ります。
- 補助金への課税は、「圧縮記帳」という方法で先送りできます。
- 経営強化税制は、補助金分を差し引いた金額(約500万円)が基準になるのが一般的です。つまり即時償却なら500万円を経費に、税額控除なら最大50万円(10%の場合)になります。
- 「自己負担を減らす」と「税金を減らす」を両方できます。
補助金は、通常は収入(益金)として課税されます。何も対策しないと、補助金をもらった年に税金が増えてしまいます。圧縮記帳などの処理が必要なので、補助金を使うなら税理士への相談が欠かせません。
4. 最強の組み合わせは?
設備投資 + 中小企業経営強化税制 + 先端設備等導入計画
- 経営強化税制は、法人税(即時償却・税額控除)を軽くします。
- 先端設備等導入計画は、市区町村の認定を受ける計画です。固定資産税の軽減が受けられ、補助金で有利になる場合もあります(詳しくは別の記事で紹介します)。
- 補助金は、設備の購入費そのものを軽くします。
この3つを組み合わせると、設備の自己負担、法人税、固定資産税の3つをまとめて軽くできます。
◆自社は対象?5分でできるチェックリスト◆
まずは、次の項目を順番に確認してみてください。チェックが付くほど、優遇を受けられる可能性が高くなります。
ステップ1:会社の条件
- 青色申告をしている(法人は、ほとんどの会社が該当します)
- 資本金が1億円以下(資本金のない法人は、従業員1,000人以下が目安です)
- 大企業の子会社ではない(大きな会社(資本金1億円超)が、自社の株式の半分以上を持っていないかを確認します)
- 過去3年の平均所得が極端に大きくない(年15億円を超えていない)
- 従業員が400人以下(①の少額減価償却資産の特例を使う場合)
ステップ2:設備の条件
- 新品の設備である(中古は対象外になることが多い)
- 自社の事業で使う設備である(人に貸すための設備は対象外になることが多い)
- 機械装置、工具、器具備品、建物附属設備、ソフトウェアなど、対象の種類である
- 一定以上の金額である(制度ごとに最低金額が決まっています)
- 設備メーカー・販売店に、税制の対象になるか確認した(経営強化税制は、工業会等の証明書が必要)
ステップ3:タイミングの条件
- まだ設備を買っていない(契約・発注の前に動くのが鉄則)
- 2027年3月31日までに使い始められる(経営強化税制の期限)
- 認定の申請に1か月前後かけられる余裕がある
ステップ4:お金の条件
- 今期か来期に利益が出る見込みがある(利益が少ないと、節税の効果を使い切れないことがあります。特に税額控除は、法人税額の20%までが上限です)
- 資本金が3,000万円を超えるか確認した(税額控除の率が変わります。3,000万円以下は10%、超えると7%)
- 補助金を使う場合、入金時期と税金の処理を把握している(補助金には課税されるため、圧縮記帳などの処理が必要です)
結果の見方
- ほぼ全部チェックできた → 優遇を受けられる可能性が高いです。専門家、顧問税理士に、投資の計画を相談しましょう。
- 「わからない」が3つ以上ある → 先に専門家、顧問税理士に状況を確認してもらいましょう。
- ステップ3の「まだ買っていない」にチェックできない → すでに買った設備でも使える制度があるので、早めに専門家へ相談してください。
※このチェックリストは、あくまで目安です。専門家・顧問税理士にご相談ください。
5. 失敗しない手続きは?
税制の優遇は、設備を買う前に動くことが大切です。
- 設備メーカーなどを通じて、工業会等の証明書を取得する
- 顧問税理士に申請に関する確認をする
- 経営力向上計画を申請し、認定を受ける(先端設備等導入計画も、取得前に市区町村へ)
※先端設備等導入計画は、認定支援機関の確認が必要です。 - 設備を購入し、使い始める
- 決算・確定申告で優遇を適用する
※顧問税理士に依頼します。
買ってから慌てて申請しても、間に合わないことがあります。経営強化税制は、2027年3月31日までに設備を使い始める必要があります。
申請の類型によっては、導入設備の認定に数カ月を要し、その後、認定審査となります。申請期間には要注意です。
6. 必ず顧問税理士に確認を
- 自社が「中小企業者」の対象に入るか(資本金や従業員数などの条件)
- 即時償却と税額控除、どちらが有利か(利益の見込みで変わります)
- 補助金の入金時期と、圧縮記帳の処理
- 他の制度との併用ができるか
- 制度は毎年改正されるため、最新の内容か
特に申請の前に、顧問税理士への確認が必須です。確認後、伴走支援者に依頼します。
まとめ:設備投資は税制優遇の使い方で負担が変わる
- 設備投資は、税制優遇を使うかどうかで、実質の負担が大きく変わります。
- 特に「経営強化税制」は、即時償却か税額控除が選べて強力です。
- 補助金と組み合わせ、さらに先端設備等導入計画も使うと、最も効果的です。
※この記事は一般的な情報提供であり、個別の税務判断ではありません。制度の内容は公開時点(2026年11月)のものです。実際の適用は、顧問税理士や専門家にご確認ください。
株式会社Animatoは、経済産業省 認定経営革新等支援機関です。
設備投資・補助金・税制優遇のご相談は、お気軽にお問い合わせください。